02 กันยายน 2569
ปัญหาความขัดแย้งในตะวันออกกลางที่กลับมายกระดับ เพิ่มแรงกดดันต่อราคาพลังงานโลกและสร้างความผันผวนในตลาดการเงิน โดยล่าสุด ณ ต้นเดือน ก.ย. 69 ราคาน้ำมันดิบในตลาดโลกปรับเพิ่มขึ้นแตะ 95 ดอลลาร์สหรัฐฯ/บาร์เรล จาก 84 ดอลลาร์ฯ/บาร์เรล เมื่อเดือน ก.ค. ท่ามกลางปริมาณน้ำมันสำรองโลกที่ลดลงต่อเนื่อง
ขณะเดียวกัน จากมาตรการจำกัดการส่งออกน้ำมันดีเซล ส่งผลให้เกิดภาวะน้ำมันสำเร็จรูปสะสมในคลังสูงขึ้น จนผู้ประกอบการโรงกลั่นจำเป็นต้องลดกำลังการผลิตลง ส่งผลกระทบต่อต้นทุนการกลั่นและปริมาณวัตถุดิบพลอยได้จากกระบวนการกลั่น (By-products) อาทิ Naphtha, Benzene, Toluene และ Para-Xylene เป็นต้น ซึ่งเป็นวัตถุดิบสำคัญของอุตสาหกรรมปิโตรเคมี พลาสติก ยาง เคมีภัณฑ์ ยานยนต์ และบรรจุภัณฑ์
ดังนั้น จึงเสนอให้รัฐบาลเร่งพิจารณาผ่อนคลายให้สามารถส่งออกน้ำมันได้ตามกลไกการค้าเสรี รวมทั้งการบริหารสถานการณ์ร่วมกันระหว่างภาครัฐและเอกชน ตามที่ กกร. ได้เสนอไปก่อนหน้านี้ ซึ่งจะเป็นแนวทางสำคัญในการบริหารสมดุลการผลิต ลดผลกระทบต่อภาคการกลั่น และรักษาความต่อเนื่องของห่วงโซ่อุปทานอุตสาหกรรมไทย
กกร. เดินหน้ายกระดับข้อมูล รับมือ K-shape Economy
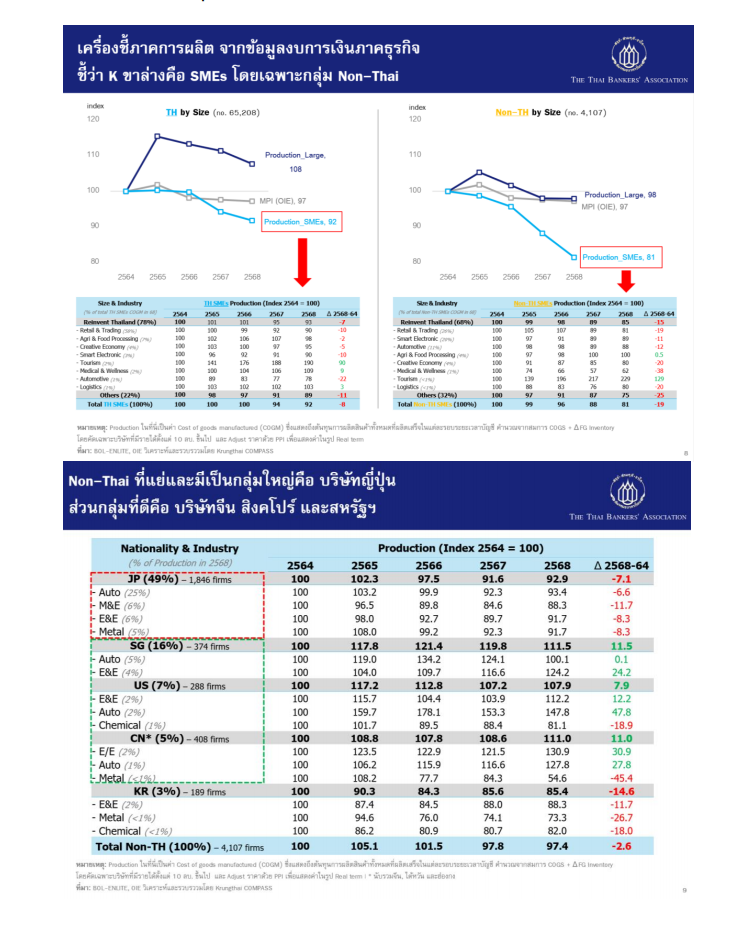
กกร. มองเห็นความสำคัญในการยกระดับข้อมูลอุตสาหกรรมของประเทศ เพื่อให้เข้าใจการเติบโตของเศรษฐกิจไทยในลักษณะ K-shape Economy มากขึ้น โดย กกร. ได้ติดตามประเด็น K-shape ของเศรษฐกิจไทยอย่างต่อเนื่องมาตั้งแต่เดือน มิ.ย. 69 โดยเจาะลึกข้อมูลด้านการส่งออก การผลิต และข้อมูลงบการเงินภาคธุรกิจ ทั้งในมิติรายอุตสาหกรรม สัญชาติ และขนาดของธุรกิจ
พบว่า K ขาขึ้นกระจุกตัวในธุรกิจ New Economy ที่ได้อานิสงส์จาก Digital และ AI เช่น คอมพิวเตอร์และเซมิคอนดักเตอร์ ซึ่งส่วนใหญ่เป็นบริษัทจีน สหรัฐฯ และสิงคโปร์ ขณะที่ K ขาล่างเป็นธุรกิจที่เผชิญการแข่งขันรุนแรงจากสินค้าต่างประเทศ เช่น ยานยนต์ ปิโตรเลียม และวัสดุก่อสร้าง
โดยในช่วง 5 ปีที่ผ่านมา พบว่าธุรกิจ SMEs ใน K ขาล่าง สัญชาติไทยที่อยู่ใน 7 อุตสาหกรรมภายใต้ “Reinvent Thailand” มีการผลิตลดลงเฉลี่ย 8% ขณะที่กิจการต่างชาติลดลงสูงถึง 19% โดยเฉพาะธุรกิจญี่ปุ่น
ความแตกต่างที่เกิดขึ้นทำให้การมองเพียงตัวเลขเศรษฐกิจในภาพรวมอาจไม่เพียงพอ และยิ่งตอกย้ำความสำคัญของข้อมูล ผ่านการยกระดับตัวชี้วัดใน 3 มิติ ได้แก่ ความครอบคลุม (Coverage) คุณภาพข้อมูล (Quality) และสะท้อนโครงสร้างทางเศรษฐกิจ (Structure) ที่เปลี่ยนแปลงไป
โดยอาศัยการเชื่อมโยงข้อมูลจากหลายหน่วยงาน เช่น สำนักงานเศรษฐกิจอุตสาหกรรม สภาพัฒน์ฯ และสำนักงานประกันสังคม เพื่อให้เกิดการปฏิรูปเชิงโครงสร้างอย่างเร่งด่วน
เศรษฐกิจไทยปี 69 โตดีกว่าคาด กกร. ปรับเพิ่ม GDP 2.1–2.5%
เศรษฐกิจไทยปี 69 มีแนวโน้มเติบโตดีกว่าที่ประเมินไว้ จากแรงส่งของการส่งออกและการลงทุนภาคเอกชนที่ขยายตัวสูงกว่าคาด โดย กกร. ปรับเพิ่มคาดการณ์การส่งออกเป็น 12%–16% จากเดิม 8%–10% และปรับประมาณการ GDP เป็น 2.1%–2.5% จากเดิม 1.6%–2.0%
อย่างไรก็ตาม แรงส่งจากการส่งออกและการลงทุนภาคเอกชนสู่เศรษฐกิจในประเทศลดลงอย่างชัดเจน โดยในอดีตการส่งออกที่เติบโตเฉลี่ยราว 14% และการลงทุนที่เติบโต 10% เคยสอดคล้องกับ GDP ที่ขยายตัวเฉลี่ยราว 6–7% สะท้อนว่าไทยสร้างมูลค่าเพิ่มในประเทศ (Domestic Value Capture) ได้น้อยลง จากการพึ่งพา Import Content ที่สูง ขณะที่การลงทุนระลอกใหม่ยังสร้างการจ้างงานได้จำกัดเมื่อเทียบกับในอดีต
ทั้งนี้ ไทยจำเป็นต้องรักษาการอยู่ในเรดาร์การลงทุนของโลก แต่ต้องเร่งต่อยอดให้เต็มศักยภาพ ตัวอย่างเช่น Data Center ซึ่งทุกการลงทุน 100 MW คิดเป็นมูลค่ากว่า 6 หมื่นล้านบาท ต้องเร่งสร้าง Ecosystem ให้เกิดการเชื่อมโยงตั้งแต่ต้นน้ำถึงปลายน้ำ (Vertical Integration) อาทิ ขยายการลงทุน PCB ที่ได้รับการอนุมัติโดย BOI การลงทุนด้านโครงสร้างพื้นฐานพลังงานสะอาด น้ำ การยกระดับภาคอุตสาหกรรมไปสู่ Smart Manufacturing และการเตรียมความพร้อมด้านบุคลากร โดยมีส่วนร่วมจากสถาบันการศึกษา
ตลอดจนการใช้ประโยชน์จากข้อมูลอย่างเต็มศักยภาพเพื่อยกระดับอุตสาหกรรมใหม่ เช่น Creative Economy เพื่อให้เกิด Real Impact ต่อเศรษฐกิจในประเทศ ดังนั้น กกร. จึงได้แต่งตั้งคณะทำงาน Data Center เพื่อร่วมขับเคลื่อนธุรกิจนี้ให้เกิดประโยชน์สูงสุดกับประเทศไทย
เร่ง Reinvent เศรษฐกิจไทย ดึงการลงทุนระลอกใหม่
ประเทศไทยจำเป็นต้องเร่ง Reinvent เศรษฐกิจ เพื่อปลดล็อกข้อจำกัดเชิงโครงสร้างและปรับตัวรับโอกาสจากจังหวะที่ห่วงโซ่อุปทานโลกกำลังปรับเปลี่ยนครั้งใหญ่ สร้าง Trust & Confidence และดึงดูดการลงทุนระลอกใหม่
จึงเป็นที่มาของการจัดงาน “The Bangkok Business Summit 2026: Reinvent Thailand, Resilient ASEAN” ที่ กกร. และพันธมิตรในภาคส่วนต่าง ๆ มีความพร้อมที่จะเปิดเวทีสำคัญนี้ ในวันที่ 3 กันยายน 2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์ ซึ่งจะเป็นเวทีผนึกกำลังภาครัฐ เอกชน และองค์กรระหว่างประเทศ เพื่อร่วมกันขับเคลื่อนการปฏิรูปเศรษฐกิจไทยให้เกิดผลอย่างเป็นรูปธรรม
โดยภายในงานจะมีการหารือถึง New Growth Engines ของประเทศ การยกระดับขีดความสามารถในการแข่งขัน การดึงดูดการลงทุนในอุตสาหกรรมแห่งอนาคต การพัฒนาโครงสร้างพื้นฐานและพลังงาน การเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ ตลอดจนการสร้างเศรษฐกิจและภูมิภาคอาเซียนที่มีความยืดหยุ่นและพร้อมรับความเปลี่ยนแปลง และส่งผลดีอย่างทั่วถึงทั้งในมุม Supply Chain, SMEs และเศรษฐกิจชุมชน
 ย้อนกลับ


